Startseite › RatgeberRechner & Tools →
Ratenkauf
Jetzt kaufen, später zahlen: Wann der Aufschub zur Schuldenfalle wird
Ab dem 20. November 2026 gelten für Zahlungsaufschübe neue Regeln. Wie „Buy now, pay later“ funktioniert, wo die Risiken liegen und was sich jetzt ändert.
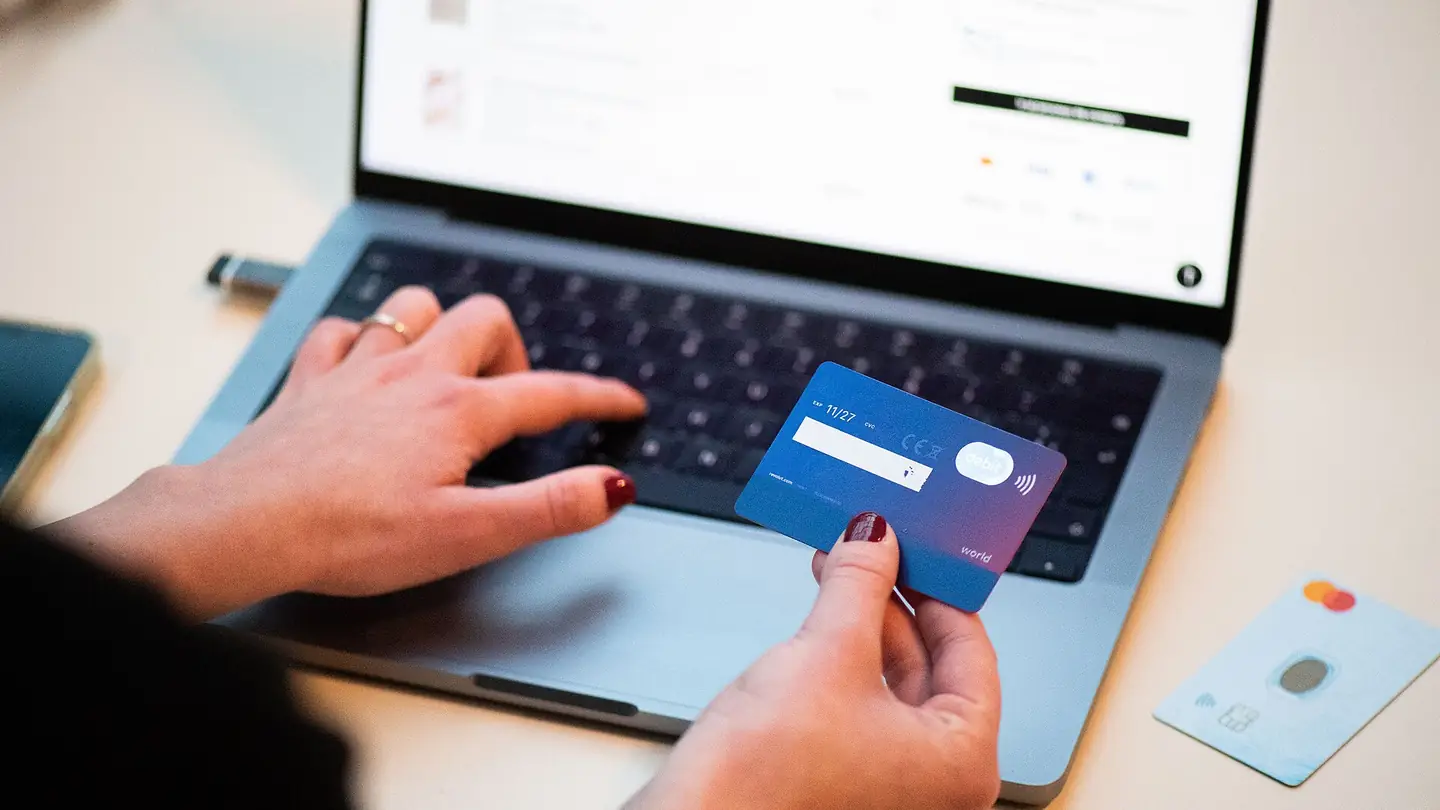
Beim Bezahlen im Onlineshop bieten Zahlungsdienste wie Klarna oder PayPal oft an, den Preis erst später zu begleichen. Der Anbieter streckt dem Shop das Geld vor und bucht es nach Angaben der Verbraucherzentrale in der Regel erst 30 Tage später vom Konto ab. Bei manchen Anbietern lässt sich der Aufschub verlängern, oder der Betrag wird in Raten aufgeteilt.
Warum das Modell riskant ist
Die Verbraucherzentrale sieht vor allem ein Problem: Weil das Bezahlen so einfach ist, verlieren viele den Überblick über ihre Ausgaben. Kleine Beträge fühlen sich harmlos an. Wer mehrere Käufe aufschiebt, hat am Monatsende mehrere Rechnungen gleichzeitig offen.
Wird eine Frist verpasst, fallen Gebühren an. Wer den offenen Betrag dann in eine kostenpflichtige Ratenzahlung umwandelt, zahlt nach Einschätzung der Verbraucherschützer meist deutlich mehr als für einen gewöhnlichen Verbraucherkredit. Hinzu kommt das Geschäftsmodell: Die Anbieter verdienen an jeder Transaktion, weil die Händler pro Kauf eine Gebühr zahlen.
Kleine Beträge fühlen sich harmlos an.
Was die Statistik zeigt
Das Statistische Bundesamt hat im Juli 2026 Daten von rund 187.000 Menschen ausgewertet, die sich 2025 bei 738 Schuldnerberatungsstellen beraten ließen. Sie hatten im Schnitt 34.650 Euro Schulden. Häufigster Auslöser waren Krankheit, Sucht oder ein Unfall (18 Prozent), gefolgt von Arbeitslosigkeit (rund 17 Prozent). Bei knapp 29 Prozent standen Online- und Versandhändler auf der Liste der Gläubiger.
Öffentliche Gläubiger, etwa Finanzamt
rund 57 %
Telekommunikation
etwa 47 %
Kredite von Banken
rund 37 %
Online- und Versandhandel
knapp 29 %
Anteil der 2025 beratenen Personen, Mehrfachnennungen möglich. Quelle: Statistisches Bundesamt, Pressemitteilung vom 15. Juli 2026. Nicht repräsentativ für alle Überschuldeten.
Was sich ab dem 20. November 2026 ändert
Mit einem Gesetz vom 12. Mai 2026 hat Deutschland die EU-Verbraucherkreditrichtlinie umgesetzt. Ab dem 20. November 2026 fallen auch Kleinkredite unter 200 Euro, zins- und gebührenfreie Finanzierungen und viele „Buy now, pay later“-Angebote unter das Verbraucherdarlehensrecht. Kreditgeber dürfen dann nur noch Kredit geben, wenn die Rückzahlung wahrscheinlich ist, und müssen bestehende Verpflichtungen berücksichtigen. Vor dem Vertrag gibt es Pflichtinformationen, und es gilt ein Widerrufsrecht.
Neu ab 20. November 2026
Wer einen Zahlungsaufschub als Kredit gewährt, muss vorher prüfen, ob die Rückzahlung wahrscheinlich ist.
Ausgenommen bleibt der zinsfreie Zahlungsaufschub, den ein Händler selbst gewährt, ohne dass ein Dritter eingeschaltet ist, wenn spätestens nach 50 Tagen bezahlt werden muss. Für große Onlinehändler gilt diese Ausnahme nur bei Zahlungszielen von höchstens 14 Tagen.
So behältst du den Überblick
Die Verbraucherzentrale rät, Zahlungsaufschub und Ratenkauf nur für wichtige Anschaffungen zu nutzen, die sich nicht verschieben lassen, etwa wenn der Kühlschrank kaputtgeht. Wer die Dienste nutzt, sollte das eigene Budget im Blick behalten und die Erinnerungen an Zahlungsfristen in der App einschalten. Bei Überschuldung helfen kostenlose Schuldnerberatungsstellen.
Für Minderjährige gilt zusätzlich: Ein Ratenkauf ist ohne Zustimmung der Eltern nicht wirksam, solange noch Raten offen sind. Die Ausnahme des Taschengeldparagraphen § 110 BGB greift nur, wenn vollständig bezahlt ist.
Mehr dazu: Taschengeld und § 110 BGB · Was ist die SCHUFA?
Häufige Fragen
Ist ein Kauf auf Rechnung über einen Zahlungsdienst ein Kredit? Ab dem 20. November 2026 fallen viele dieser Angebote unter das Verbraucherdarlehensrecht. Ausgenommen ist unter anderem der zinsfreie Aufschub, den der Händler selbst ohne Dritte gewährt, wenn spätestens nach 50 Tagen bezahlt werden muss.
Was passiert, wenn ich eine Frist verpasse? Dann fallen Gebühren an. Wer den Betrag in eine kostenpflichtige Ratenzahlung umwandelt, zahlt nach Einschätzung der Verbraucherzentrale meist deutlich mehr als für einen gewöhnlichen Verbraucherkredit.
Wo bekomme ich Hilfe bei Schulden? Bei kostenlosen Schuldnerberatungsstellen, zum Beispiel über das Portal meine-schulden.de, auf das auch die Verbraucherzentrale verweist.
Teste dich
Ab wann gelten die neuen Regeln für „Buy now, pay later“?
- Ab dem 1. Januar 2026
- Ab dem 20. November 2026
- Ab dem 1. Juli 2027
Lösung: b) Das Gesetz vom 12. Mai 2026 gilt ab dem 20. November 2026.
Was müssen Kreditgeber ab dann vorher prüfen?
- Ob die Rückzahlung wahrscheinlich ist
- Ob du ein Konto bei ihnen hast
- Ob du mindestens 21 Jahre alt bist
Lösung: a) Die Kreditwürdigkeitsprüfung gilt künftig auch für viele Zahlungsaufschübe.
Wofür rät die Verbraucherzentrale zum Ratenkauf?
- Für Käufe, die sofort Spaß machen
- Für alle Käufe über 100 Euro im Netz
- Für wichtige, nicht aufschiebbare Käufe
Lösung: c) Etwa, wenn der Kühlschrank kaputtgeht.
 Taschengeld: Wie viel ist angemessen?
 Dein erstes Gehalt: Was abgezogen wird
 Kreditrechner
Quellen
- Verbraucherzentrale: Jetzt kaufen, später bezahlen, Stand 2. Dezember 2025
- Statistisches Bundesamt: Pressemitteilung Nr. 249 vom 15. Juli 2026 (Überschuldungsstatistik 2025)
- Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12. Mai 2026, BGBl. 2026 I Nr. 139, Geltung ab 20. November 2026 (Übersicht bei buzer.de); § 505a BGB (Kreditwürdigkeitsprüfung), § 506 BGB (Ausnahmen)
- Einordnung der Änderungen: Händlerbund, 6. Oktober 2026; Noerr, 17. April 2026
Finanzbildung, keine Steuer-, Rechts- oder Anlageberatung. Zahlen mit Stand oben; Werte ändern sich, vor allem zum Jahreswechsel.